
Cuando hablamos de delitos fiscales lo que generalmente se nos viene a la mente es la defraudación fiscal, seguramente porque es lo más común que solemos escuchar derivado de todas las notas periodísticas, investigaciones, y demás que se han hecho a lo largo de estos años.
¿En qué consiste el delito de defraudación fiscal?
El delito de defraudación fiscal lo encontramos establecido en el artículo 108 del Código Fiscal de la Federación, lo cual se establece de la siguiente manera:
Artículo 108.- Comete el delito de defraudación fiscal quien con uso de engaños o aprovechamiento de errores, omita total o parcialmente el pago de alguna contribución u obtenga un beneficio indebido con perjuicio del fisco federal.
¿En qué consiste la defraudación fiscal equiparable?
Artículo 109.- Será sancionado con las mismas penas del delito de defraudación fiscal, quien:
I. Consigne en las declaraciones que presente para los efectos fiscales, deducciones falsas o ingresos acumulables menores a los realmente obtenidos o valor de actos o actividades menores a los realmente obtenidos o realizados o determinados conforme a las leyes. En la misma forma será sancionada aquella persona física que perciba ingresos acumulables, cuando realice en un ejercicio fiscal erogaciones superiores a los ingresos declarados en el propio ejercicio y no compruebe a la autoridad fiscal el origen de la discrepancia en los plazos y conforme al procedimiento establecido en la Ley del Impuesto sobre la Renta.
II. Omita enterar a las autoridades fiscales, dentro del plazo que la ley establezca, las cantidades que por concepto de contribuciones hubiere retenido o recaudado.
III. Se beneficie sin derecho de un subsidio o estímulo fiscal.
IV. Simule uno o más actos o contratos obteniendo un beneficio indebido con perjuicio del fisco federal.
V. Sea responsable por omitir presentar por más de doce meses las declaraciones que tengan carácter de definitivas, así como las de un ejercicio fiscal que exijan las leyes fiscales, dejando de pagar la contribución correspondiente.
VI. (Se deroga)
VII. (Se deroga)
VIII. Darle efectos fiscales a los comprobantes digitales cuando no reúnan los requisitos de los artículos 29 y 29-A de este Código.
¿Cómo procede el delito?
De acuerdo a la fracción primera del artículo 92 del mismo código, este delito procede al momento en que la Secretaría de Hacienda y Crédito Público presenta la querella.
Artículo 92. […] Para proceder penalmente por los delitos fiscales previstos en este Capítulo, será necesario que previamente la Secretaría de Hacienda y Crédito Público: I. Formule querella, tratándose de los previstos en los artículos 105, 108, 109, 110, 111, 112 y 114, independientemente del estado en que se encuentre el procedimiento administrativo que en su caso se tenga iniciado.
¿Es un delito que amerita prisión preventiva?
Si procede prisión preventiva siempre y cuando se cumpla con lo establecido por el artículo 167, párrafo 7, fracción II del Código Nacional de Procedimientos Penales, lo cual estipula lo siguiente:
Artículo 167. […] II. Defraudación fiscal y su equiparable, de conformidad con lo dispuesto en los artículos 108 y 109, cuando el monto de lo defraudado supere 3 veces lo dispuesto en la fracción III del artículo 108 del Código Fiscal de la Federación, exclusivamente cuando sean calificados,
Esto lo podemos entender mejor de la siguiente manera:
1. Excede la cantidad de $8,695,470.00, y ;
2. Exclusivamente sean calificado
3.Si se trata de un ejercicio fiscal a partir de enero del 2020 en adelante.
¿Cuando el delito es calificado?
El delito de defraudación fiscal y los previstos en el artículo 109 de este Código, serán calificados cuando se originen por:
a).- Usar documentos falsos.
b).- Omitir reiteradamente la expedición de comprobantes por las actividades que se realicen, siempre que las disposiciones fiscales establezcan la obligación de expedirlos. Se entiende que existe una conducta reiterada cuando durante un período de cinco años el contribuyente haya sido sancionado por esa conducta la segunda o posteriores veces.
c).- Manifestar datos falsos para obtener de la autoridad fiscal la devolución de contribuciones que no le correspondan.
d).- No llevar los sistemas o registros contables a que se esté obligado conforme a las disposiciones fiscales o asentar datos falsos en dichos sistemas o registros.
e) Omitir contribuciones retenidas, recaudadas o trasladadas.
f) Manifestar datos falsos para realizar la compensación de contribuciones que no le correspondan.
g) Utilizar datos falsos para acreditar o disminuir contribuciones.
h) Declarar pérdidas fiscales inexistentes.
i) Utilizar esquemas simulados de prestación de servicios especializados o la ejecución de obras especializadas, descritas en el artículo 15-D, penúltimo párrafo, de este Código, o realizar la subcontratación de personal a que se refiere el primer y segundo párrafos de dicho artículo.
Defraudación fiscal y defraudación fiscal equiparable y su procedencia
Actualización 2026: novedades legales sobre este tema
En 2021 explicamos la diferencia entre la defraudación fiscal del artículo 108 del Código Fiscal de la Federación, que consiste en omitir total o parcialmente el pago de una contribución u obtener un beneficio indebido mediante engaño o aprovechamiento de errores, y la defraudación fiscal equiparable del artículo 109, que agrupa conductas como consignar deducciones falsas o ingresos menores a los reales. En 2026 ambos delitos siguen vigentes, y el entorno en que se persiguen es mucho más exigente.
Las penas de la defraudación siguen escalonadas según el monto del perjuicio, y existen calificativas que aumentan la sanción, como el uso de documentos falsos, la omisión reiterada de comprobantes o la manipulación de sistemas. En el artículo original explicábamos cuándo el delito es calificado; esas reglas continúan, pero su aplicación se vincula ahora con otra figura más grave.
La gran diferencia en 2026 es la relación con los comprobantes falsos. Muchas defraudaciones se cometen mediante deducciones amparadas en facturas de empresas que simulan operaciones. La reforma fiscal que rige desde enero de 2026 castiga con dos a nueve años a quien dé efectos fiscales a esos comprobantes. Así, una conducta que antes se analizaba solo como defraudación equiparable puede imputarse también como delito del artículo 113 Bis, que desde enero de 2025 amerita prisión preventiva oficiosa.
Esto cambia la estrategia. La defraudación fiscal, por sí sola, no está en el catálogo de prisión preventiva oficiosa y admite el perdón de Hacienda cuando se pagan o garantizan las contribuciones, recargos y sanciones. Si la fiscalía añade el 113 Bis, la persona puede quedar en prisión durante el proceso. Por eso es crucial conocer desde el principio cómo está planteada la querella.
La investigación también es más rápida. Con el texto fiscal de 2026, la fiscalía ya no tiene que aguardar a que el SAT cierre su trámite para investigar facturas apócrifas, y el SAT tiene acceso a información bancaria y de terceros en tiempo casi real. Las revisiones electrónicas y el buzón tributario aceleran la detección de inconsistencias.
Otra novedad es el artículo 115 Ter, que castiga con tres a seis años a quien presente documentos falsos en procedimientos fiscales. En una auditoría por posible defraudación, intentar justificar deducciones con documentos elaborados después puede generar este delito adicional.
La procedencia de la acción penal sigue requiriendo querella de la Secretaría de Hacienda. Esto abre la puerta a soluciones: el pago, la autocorrección antes de la querella o los acuerdos conclusivos ante la Prodecon durante la auditoría pueden evitar o terminar el proceso.
En materia de amparo, la reforma de octubre de 2025 exige garantizar el interés fiscal para suspender actos de cobro, lo que eleva el costo de litigar sin pagar.
Para los contribuyentes, la recomendación en 2026 es tratar cualquier revisión con montos relevantes como un posible asunto penal desde el inicio y coordinar al contador con un abogado penalista.
En Justicia Transparente, con 15 años de experiencia en defraudación fiscal, analizamos cada caso sin prometer resultados y con base en las reglas vigentes en 2026.
Caso real del despacho
Esta es una resolución de nuestro despacho, en versión pública revisada, que no expone datos personales del cliente sin tachar: Recuperación de 30 mil dólares por fraude en simulación de inversión. El listado completo está en Casos de éxito.

Conocido como el “Licenciado Transparente”, fundó Justicia Transparente, convirtiéndola en una firma de referencia nacional por sus resultados y liderazgo. Autor de cuatro libros demostrando que en esta materia la experiencia y la estrategia marcan la diferencia.
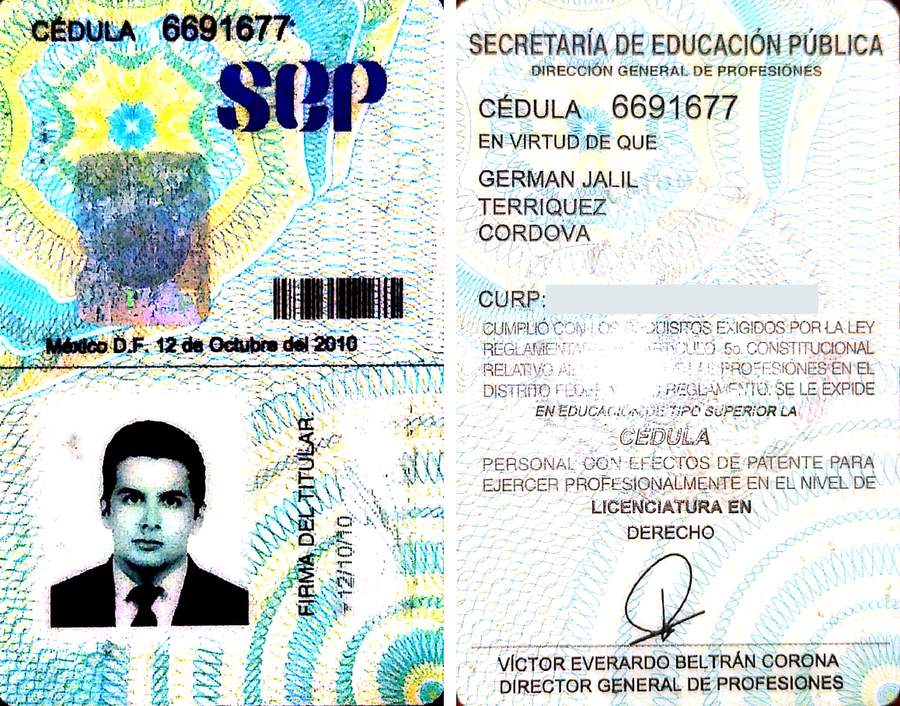
Escrito y revisado por Lic. Germán Jalil Terríquez Córdova — Director General y fundador de Justicia Transparente. Abogado penalista con 15 años de experiencia. Cédula profesional 6691677 (SEP).