Delitos fiscales por el uso de precios de transferencia en México? El uso de precios de transferencia y estructuras intercompany es una práctica legítima dentro de la planeación fiscal internacional y nacional. Sin embargo, cuando estas operaciones no cuentan con sustancia económica real o documentación adecuada, pueden generar riesgos penales importantes.
En México, la autoridad fiscal y las instituciones financieras han incrementado el escrutinio sobre operaciones relacionadas con activos intangibles, licenciamientos, servicios intercompany y estructuras de optimización fiscal.
Este artículo analiza los posibles delitos fiscales que pueden surgir por el uso inadecuado de precios de transferencia, así como los riesgos ante bancos, la Unidad de Inteligencia Financiera (UIF) y el Servicio de Administración Tributaria (SAT). Si ya enfrentas una investigación, conoce nuestra área de defensa penal fiscal.
Índice de contenidos
- ¿Qué son los precios de transferencia?
- Delitos fiscales vinculados a precios de transferencia
- Lavado de dinero (Art. 400 Bis CPF)
- Defraudación fiscal (Art. 108 CFF)
- Equiparables a la defraudación (Art. 109 CFF)
- Delincuencia organizada
- Riesgos ante bancos y reportes AML
- Documentación sensible y sobreexposición
- Responsabilidad penal del representante legal
- Estrategia de blindaje penal y fiscal
- Conclusión
¿Qué son los precios de transferencia?
Los precios de transferencia regulan las operaciones entre partes relacionadas, asegurando que se realicen a valor de mercado conforme al principio de plena competencia (arm’s length).
En México, los artículos 179 y 180 de la Ley del ISR establecen que las operaciones entre partes relacionadas deben pactarse como si se realizaran entre independientes.
Cuando estas operaciones involucran:
- Activos intangibles
- Licenciamiento de tecnología
- Servicios de consultoría
- Arrendamiento de know-how
La autoridad revisa con mayor detalle su sustancia económica.
El problema no es usar precios de transferencia.
El problema surge cuando:
- No existe materialidad.
- No hay razón de negocio.
- Se busca únicamente reducir carga fiscal.
- Se generan deducciones artificiales.
Delitos fiscales vinculados a precios de transferencia
Lavado de dinero – Artículo 400 Bis del Código Penal Federal
El lavado de dinero sanciona a quien oculte o transfiera recursos de procedencia ilícita.
En estructuras intercompany, el riesgo surge cuando la autoridad considera que:
- Existe flujo circular de recursos.
- Se utilizan contratos para encubrir movimientos financieros.
- No hay sustancia real detrás de los servicios facturados.
Es importante destacar que la planeación fiscal agresiva no constituye lavado por sí misma.
Para que exista delito, debe haber recursos de origen ilícito y conocimiento de dicho origen.
Sin embargo, ante instituciones financieras, una operación compleja puede generar un Reporte de Operación Inusual (ROI), lo cual puede detonar revisión por parte de la UIF.
Defraudación fiscal – Artículo 108 del Código Fiscal de la Federación
El artículo 108 sanciona a quien, mediante engaño, omita total o parcialmente el pago de contribuciones.
En el contexto de precios de transferencia, el riesgo aparece cuando:
- Se deducen gastos sin materialidad.
- Se manipulan valores intercompany.
- Se disminuye artificialmente la base gravable.
- Se trasladan utilidades sin sustancia económica.
Si la autoridad acredita que la estructura tuvo como finalidad principal reducir impuestos sin razón de negocio real, podría intentar encuadrarlo como defraudación fiscal.
Equiparables a la defraudación fiscal – Artículo 109 CFF
El artículo 109 contempla supuestos específicos que se consideran equiparables a defraudación fiscal.
Las fracciones más relevantes en estructuras de precios de transferencia son:
Fracción I: Deducciones falsas
Si el intangible o servicio no tiene sustancia y se deduce fiscalmente, podría configurarse este supuesto.
Fracción IV: Simulación de actos o contratos
Si la autoridad determina que los contratos son simulados para obtener un beneficio fiscal indebido.
Fracción VIII: CFDI sin requisitos
Si los comprobantes digitales no cumplen con los requisitos formales establecidos en los artículos 29 y 29-A del CFF.
El elemento clave en estos delitos es el dolo: debe acreditarse intención de obtener un beneficio indebido.
Delincuencia organizada
La Ley Federal contra la Delincuencia Organizada podría aplicarse si se demuestra:
- Existencia de tres o más personas.
- Estructura permanente.
- Finalidad reiterada de cometer delitos fiscales.
En operaciones aisladas o con sustancia real, este riesgo suele ser bajo.
Riesgos ante bancos y reportes AML
Las instituciones financieras no determinan delitos fiscales, pero sí analizan:
- Flujo inusual de recursos.
- Operaciones intercompany elevadas.
- Pagos por activos intangibles.
- Estructuras complejas.
Cuando un banco detecta operaciones que considera inusuales, puede generar un Reporte de Operación Inusual ante la UIF.
El riesgo aumenta cuando el cliente:
- Entrega documentación excesivamente técnica.
- Revela estrategia fiscal agresiva.
- Utiliza lenguaje de “optimización tributaria”.
- Presenta inconsistencias entre ingresos declarados y flujo bancario.
La clave estratégica es cumplir con el banco sin sobreexponer la estructura fiscal.
Documentación sensible y sobreexposición
No toda la documentación que protege ante el SAT debe entregarse al banco.
Documentos sensibles incluyen:
- Estudios de precios de transferencia.
- Dictámenes de valuación con proyecciones agresivas.
- Presentaciones donde el ahorro fiscal sea el objetivo central.
- Actas internas estratégicas.
El banco necesita:
- Explicación clara y simple.
- CFDI relacionados.
- Declaraciones fiscales.
- Coherencia entre actividad económica y flujo bancario.
La sobreexplicación puede elevar el perfil de riesgo.
Responsabilidad penal del representante legal
En delitos fiscales, la responsabilidad puede recaer en:
- Quien firma declaraciones.
- Quien autoriza estructuras.
- Quien administra la operación.
Para que exista responsabilidad penal, debe acreditarse dolo.
El representante legal puede protegerse mediante:
- Opiniones técnicas independientes.
- Estudios formales de precios de transferencia.
- Documentación que acredite sustancia económica.
- Actas que reflejen toma de decisiones colegiadas.
La mejor defensa es demostrar que se actuó con asesoría técnica y dentro del marco legal.
Estrategia de blindaje penal y fiscal
Una estrategia preventiva sólida incluye:
1. Sustancia económica documentada
- Manual técnico del intangible.
- Evidencia de implementación.
- Indicadores financieros antes y después.
2. Soporte fiscal
- Estudio de precios de transferencia.
- Valuación independiente.
- Declaraciones presentadas y pagadas.
3. Estrategia ante bancos
- Carta ejecutiva simple.
- No utilizar lenguaje de optimización fiscal.
- Entregar solo lo solicitado.
El objetivo es reducir riesgos sin generar narrativa innecesaria.
Conclusión
El uso de precios de transferencia no es delito.
La planeación fiscal no es delito.
Las operaciones intercompany no son delito.
El riesgo penal surge cuando:
- No existe materialidad.
- Hay simulación.
- Se generan deducciones artificiales.
- Se oculta información.
- Existe dolo.
En el entorno actual de fiscalización y monitoreo financiero, la prevención es clave.
Una estructura con sustancia económica real, documentación adecuada y narrativa coherente puede reducir significativamente el riesgo penal y financiero.
La diferencia entre planeación fiscal y delito fiscal no está en el contrato.
Está en la sustancia económica y en la intención.
Actualización 2026: novedades legales sobre este tema
Artículo actualizado el 9 de noviembre de 2026.
Publicamos este análisis sobre delitos fiscales y precios de transferencia en febrero de 2026. Desde entonces, la combinación de la reforma al Código Fiscal vigente desde enero, la mayor fiscalización del SAT y las nuevas reglas antilavado ha hecho que las estructuras intercompany sin sustancia representen un riesgo penal más concreto. Esta actualización revisa ese riesgo para grupos empresariales con operaciones entre partes relacionadas, nacionales o extranjeras.
El punto de partida sigue siendo la sustancia económica. Los precios de transferencia son legítimos cuando reflejan operaciones reales pactadas como lo harían partes independientes y cuando están documentados con estudios y contratos. El problema penal surge cuando se usan cargos por servicios inexistentes, regalías sin activo real o préstamos simulados para trasladar utilidades y reducir la base gravable. En esos casos, la autoridad puede encuadrar la conducta en defraudación fiscal o en sus equiparables del artículo 109.
La reforma fiscal de 2026 reforzó la noción de materialidad. Los comprobantes fiscales solo producen efectos cuando amparan operaciones existentes y verdaderas, y el artículo 113 Bis sanciona tanto a quien expide o adquiere comprobantes simulados como a quien les da efectos fiscales. En un grupo empresarial, una factura intercompany por un servicio que nadie puede acreditar puede situarse en ese supuesto.
La prisión preventiva oficiosa es el factor que cambia la ecuación. Desde enero de 2025, las conductas ligadas a comprobantes fiscales falsos forman parte del catálogo del artículo 19 constitucional. Aunque la defraudación fiscal genérica no está en esa lista, una acusación que combine ambas figuras puede derivar en prisión durante el proceso. La Suprema Corte suspendió el 3 de noviembre de 2026 los amparos contra la oficiosidad mientras fija su criterio.
El riesgo de lavado de dinero no desapareció. Cuando los flujos intercompany regresan a los socios por vías opacas o se canalizan a jurisdicciones de baja imposición sin razón de negocio, la autoridad puede investigar operaciones con recursos de procedencia ilícita conforme al artículo 400 Bis del Código Penal Federal. La reforma antilavado de julio de 2025 exige identificar al beneficiario controlador, lo que permite al SAT y a la Unidad de Inteligencia Financiera seguir la cadena de control.
Los bancos son una fuente de alerta temprana. Las instituciones financieras reportan operaciones inusuales y pueden cerrar cuentas si detectan patrones inconsistentes con el perfil del cliente. Un cierre de cuenta o una solicitud de información adicional del banco debe tomarse como señal para revisar la documentación del grupo.
¿Qué recomendamos para 2026? Actualizar los estudios de precios de transferencia con información del ejercicio, firmar contratos antes de prestar los servicios, conservar entregables verificables, alinear la sustancia del personal y los activos con las funciones declaradas, y revisar las operaciones con partes relacionadas ubicadas en el extranjero. Ante una auditoría, evita fabricar documentación posterior: el artículo 115 Ter sanciona la presentación de documentos falsos en procedimientos fiscales.
Si ya existe un requerimiento, un oficio de observaciones o una querella, la defensa penal y la fiscal deben coordinarse desde el inicio para no generar contradicciones.
En Justicia Transparente, con 15 años de experiencia en defensa penal-fiscal empresarial, analizamos tus estructuras y riesgos con confidencialidad, sin prometer resultados.
Código nacional de procedimientos penales explicado para no penalistas.
¿Enfrentando Cargos en México?.


Conocido como el “Licenciado Transparente”, fundó Justicia Transparente, convirtiéndola en una firma de referencia nacional por sus resultados y liderazgo. Autor de cuatro libros demostrando que en esta materia la experiencia y la estrategia marcan la diferencia.
Escrito y revisado por Lic. Germán Jalil Terríquez Córdova — Director General y fundador de Justicia Transparente. Abogado penalista con 15 años de experiencia. Cédula profesional 6691677 (SEP).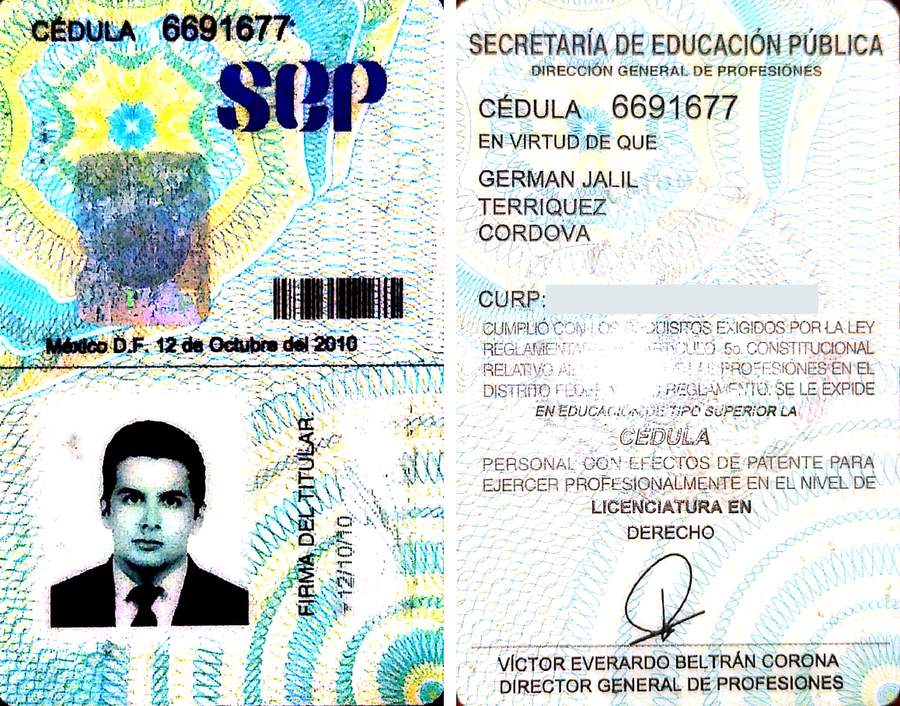
Consulta la cédula del abogado aquí