
Estímulos a la Transformación Cultural (ETC): La Alternativa Fiscal Segura para su Empresa: La Alternativa Fiscal Conservadora que las Empresas Necesitan Hoy
En México, los delitos fiscales se han convertido en uno de los principales motivos de auditorías, congelamiento de cuentas, querellas penales y aseguramientos de activos por parte del SAT y la Fiscalía General de la República.
Muchos empresarios fueron guiados —o mal guiados— hacia esquemas como:
- Outsourcing disfrazado
- Planes privados de pensiones simulados
- Incentivos a la productividad sin sustento
- Modelos que reducen artificialmente el salario
- Esquemas agresivos para bajar la carga social
Hoy, todos esos esquemas están bajo vigilancia directa del SAT, y utilizar cualquiera de ellos puede implicar acusaciones de defraudación fiscal, operaciones simuladas o incluso delincuencia organizada.
La buena noticia es que existe una alternativa 100% legal, preventiva y conservadora para optimizar la nómina sin cometer errores que se conviertan en delitos: los Estímulos a la Transformación Cultural (ETC), desarrollados por Stratance x Pérez-Cota.
La realidad: los empresarios ya no pueden arriesgarse
En un entorno donde:
- El SAT cruza información en tiempo real
- Las revisiones electrónicas son automáticas
- La autoridad investiga retroactivamente
- Los delitos fiscales son prisión preventiva oficiosa
- La responsabilidad penal también alcanza a administradores y representantes legales
- …las empresas necesitan soluciones fiscales que no simulen, no alteren salario, no reduzcan derechos laborales y no pongan en peligro su libertad ni su patrimonio.
- Aquí es donde los ETC se vuelven una opción estratégica.
¿Qué son los Estímulos a la Transformación Cultural y por qué NO representan riesgo penal?
Los ETC convierten parte de la nómina en un programa de formación cultural y desarrollo humano, completamente ajeno al salario, ya que su naturaleza es:
- Educativa, no remunerativa
- No forma parte del salario
- No sustituye pagos laborales
- No reduce prestaciones
- No simula relaciones de trabajo
- Opera con montos moderados y conservadores
Esto los coloca fuera de los esquemas que el SAT persigue, ya que su objetivo no es reducir artificialmente cargas patronales, sino incorporar beneficios formativos dentro de un marco fiscal completamente válido
Fundamento jurídico sólido: la Unión de Sociedades
El programa está estructurado mediante una Unión de Sociedades, figura jurídica que:
- Permite administrar los estímulos con trazabilidad
- Documenta cada participación y beneficio
- Garantiza claridad para la autoridad
- Evita riesgos de simulación
Este respaldo jurídico lo convierte en una opción segura, ordenada y verificable, eliminando cualquier elemento que pudiera interpretarse como defraudación o esquemas de evasión.
Por qué este esquema NO tiene los riesgos de los anteriores
Muchos empresarios han utilizado mecanismos ahora considerados peligrosos: P.P.P., outsourcing, contratos de productividad, modelos híbridos, etc. Sin embargo, esos esquemas hoy están relacionados con:
- Acusaciones por simulación
- Eliminación de deducciones
- Determinación de créditos fiscales
- Congelamiento de cuentas
- Procedimientos penales
Los ETC, en cambio:
✔ No modifican ni sustituyen salarios
✔ No reducen cuotas de seguridad social
✔ No son pagos laborales
✔ No alteran la relación patrón–trabajador
✔ No generan indicios de defraudación
✔ Operan con montos moderados, sin excesos que atraigan auditorías
Se trata de un programa conservador, diseñado para pasar cualquier revisión del SAT sin riesgos.
¿Quién está detrás del programa?
Stratance x Pérez-Cota, firma con presencia en México, EE.UU. y el Caribe, dirigida por Roberto Pérez Cota, abogado y contador con más de 20 años de experiencia, líder en estrategias fiscales preventivas y alineadas al diálogo con la autoridad.
Su filosofía es clara:
“En lo fiscal, el mercado exige innovación y calidad.”
Y eso implica evitar la litigiosidad y prevenir riesgos, especialmente riesgos penales.
¿Es este esquema adecuado para cualquier empresa?
Sí, especialmente para empresas que buscan:
- Optimizar nómina sin simulación
- Evitar revisiones del SAT
- Blindarse ante responsabilidades penales
- Operar con sustentos reales y trazables
- Implementar soluciones duraderas y legales
Es un programa pensado para empresarios que buscan dormir tranquilos, sabiendo que no están dentro de ningún esquema que pueda convertirse en delito.
Conclusión
El SAT está elevando la presión sobre los esquemas de optimización de nómina.
Hoy, más que nunca, un mal consejo fiscal puede llevar a un empresario a enfrentar:
- Auditorías
- Determinaciones millonarias
- Bloqueo de cuentas
- Querellas penales
- Daño reputacional
- Consecuencias patrimoniales irreversibles
Los Estímulos a la Transformación Cultural representan una alternativa legal, moderada, documentada y segura, que permite optimizar sin comprometer la libertad ni el patrimonio empresarial.
Si su empresa quiere optimizar su nómina sin riesgos fiscales ni penales, contáctenos para una asesoría confidencial y completamente personalizada.
Actualización 2026: novedades legales sobre este tema
Publicamos este artículo sobre los Estímulos a la Transformación Cultural (ETC) en noviembre de 2025, a pocos días de que se aprobara el paquete económico para 2026. Desde entonces el marco penal-fiscal se volvió más estricto, y conviene revisar con cuidado cualquier estrategia de optimización de nómina o de impuestos antes de adoptarla. Esta actualización no evalúa un producto comercial específico; explica qué reglas están vigentes en 2026 y qué debe verificar una empresa para mantenerse dentro de la ley.
El primer punto es el Código Fiscal de la Federación. La reforma publicada a inicios de noviembre de 2025 y vigente desde el 1 de enero de 2026 estableció que los comprobantes fiscales solo surten efectos si respaldan operaciones reales, introdujo la figura del comprobante fiscal falso y amplió el artículo 113 Bis para sancionar con dos a nueve años de prisión también a quien dé efectos fiscales a un comprobante falso. Para una empresa, esto significa que cualquier deducción apoyada en servicios no prestados puede tener consecuencias penales, no solo de cobro.
El segundo punto es la prisión preventiva oficiosa. Desde el 1 de enero de 2025 el artículo 19 constitucional incluye las actividades relacionadas con facturas falsas y el contrabando en el catálogo de delitos con prisión automática durante el proceso. En la práctica, un directivo o representante legal acusado de usar comprobantes simulados puede enfrentar el juicio en prisión.
El tercer punto es la materialidad. El SAT revisa si los servicios realmente se prestaron, si hay entregables, si el proveedor tiene personal y activos, y si la operación tiene una razón de negocios. Los esquemas que reducen artificialmente el salario base o simulan prestaciones son precisamente los que la autoridad identifica con mayor facilidad, y el cruce automático de información con el IMSS, el Infonavit y los bancos facilita detectarlos.
El cuarto punto son los estímulos legales que sí existen. El artículo 190 de la Ley del ISR mantiene en 2026 el estímulo para contribuyentes que aportan a proyectos de inversión en producción teatral, artes visuales, danza, música y otras disciplinas (EFIARTES) y a la producción y distribución cinematográfica (EFICINE). Las reglas 2026 de EFIARTES fijaron un tope de 2 millones de pesos por contribuyente y por proyecto; la convocatoria recibió solicitudes del 4 de febrero al 24 de marzo de 2026 y los proyectos autorizados se publicaron en octubre.
Si un programa se presenta como basado en estímulos culturales, la empresa debe confirmar que el mecanismo coincide con lo que la ley y las reglas autorizan: proyectos aprobados por el comité correspondiente, aportaciones documentadas, límites respetados y efectos fiscales aplicados conforme a la norma. Cualquier esquema que prometa beneficios mayores, o que mezcle el estímulo con pagos a trabajadores fuera de nómina, merece una revisión independiente antes de firmarse.
El quinto punto es el amparo. La reforma a la Ley de Amparo de octubre de 2025 condiciona las suspensiones en materia fiscal a garantizar el interés fiscal y limita la suspensión contra el congelamiento de cuentas por la UIF. Esto reduce las opciones de una empresa para frenar actos de autoridad una vez iniciada una revisión.
Las responsabilidades alcanzan a las personas físicas. Administradores, directores, contadores y asesores pueden ser investigados como autores o partícipes si diseñaron o ejecutaron una operación simulada. Por eso la decisión de adoptar un esquema fiscal debe documentarse, con dictámenes y soporte de la razón de negocios.
Recomendaciones para 2026: revisar contratos y entregables de proveedores de servicios, verificar que ninguno aparezca en el listado del artículo 69-B, conservar evidencia de cada operación, y pedir una opinión penal además de la fiscal antes de implementar cualquier estrategia de ahorro.
Si tu empresa ya recibió una carta invitación, una revisión electrónica o una querella, actúa pronto: la etapa administrativa es la mejor oportunidad para aclarar operaciones antes de que el asunto llegue a la fiscalía.
En Justicia Transparente, con 15 años de experiencia en defensa penal, asesoramos a empresas y directivos en riesgos penales fiscales. Analizamos cada caso con base en la ley vigente en 2026, sin prometer resultados.
Código nacional de procedimientos penales explicado para no penalistas.
¿Enfrentando Cargos en México?.


Conocido como el “Licenciado Transparente”, fundó Justicia Transparente, convirtiéndola en una firma de referencia nacional por sus resultados y liderazgo. Autor de cuatro libros demostrando que en esta materia la experiencia y la estrategia marcan la diferencia.
Escrito y revisado por Lic. Germán Jalil Terríquez Córdova — Director General y fundador de Justicia Transparente. Abogado penalista con 15 años de experiencia. Cédula profesional 6691677 (SEP).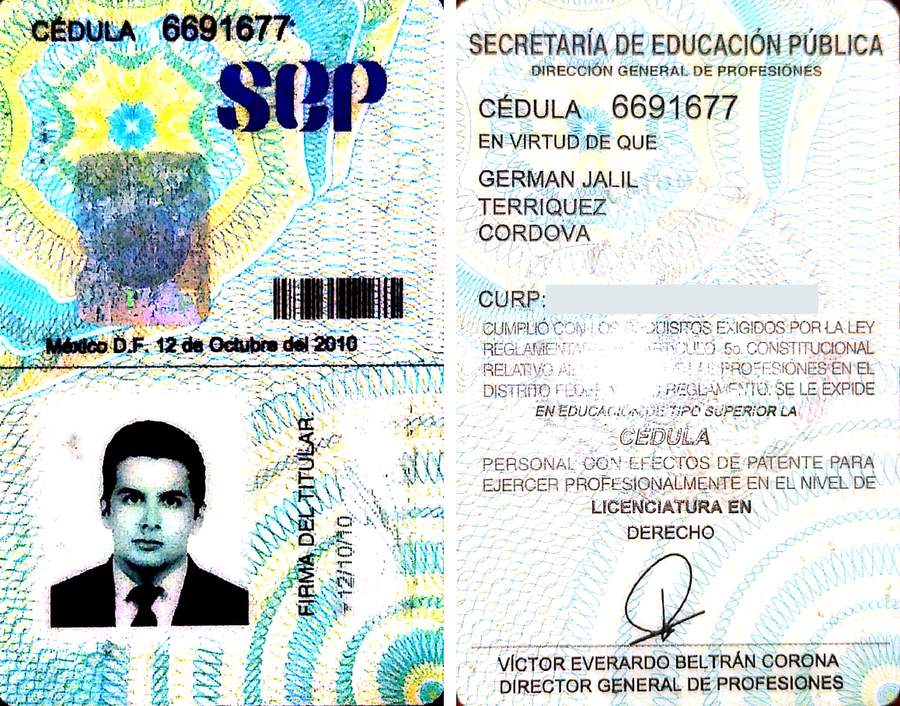
Consulta la cédula del abogado aquí